Čím větší jsou vaše výdaje na podnikání, tím nižší je vaše daňová zátěž. Tedy pokud při podnikání uplatňujete své skutečné výdaje.
Daňově uznatelné náklady v roce 2026 jsou výdaje, které můžete legálně odečíst od svých příjmů při výpočtu daně z příjmů.
Příklad z praxe: Pokud jste grafický designér a kupujete Adobe Creative Cloud za 1100 Kč měsíčně, jedná se o daňově uznatelný náklad - software přímo souvisí s vaší podnikatelskou činností.
Daňově uznatelné výdaje jsou výdaje, které přímo souvisí s vaší podnikatelskou činností.
Pokud vedete daňovou evidenci, můžete při výpočtu daňového základu uplatnit skutečně vynaložené výdaje.
Pozor - ne všechny evidované výdaje si můžete z daní odečíst - ne všechny jsou totiž daňově uznatelné.
Daňově uznatelné výdaje vám sníží základ daně a tím i výslednou daň z příjmu.
Uznatelnost nákladů přesně definuje zákon o daních z příjmu.
Prokazatelnost - musíte prokázat, kdy, komu a kolik jste zaplatili.
K tomu slouží daňový doklad (doklad o zaplacení) - nejčastěji faktura nebo účtenka.
Přímá souvislost s podnikáním - náklady musí být vynaložené na dosažení, zajištění a udržení zdanitelných příjmů.
Jednoduše řečeno - výdaj musí logicky souviset s tím, jak vyděláváte peníze.
Přiměřenost - výše nákladů musí odpovídat běžným tržním podmínkám a musí být přiměřená druhu a rozsahu vaší podnikatelské činnosti.
Příklad: Pokud provozujete malý e-shop s obratem 500 000 Kč ročně, nákup luxusního automobilu za 2 miliony Kč jako firemního vozu bude pravděpodobně posouzen jako nepřiměřený náklad.
Zjednodušeně řečeno - náklady si můžete „dát do daní“ jen v případě, že prokazatelně souvisí s vaším podnikáním.
Personální náklady (mzdy, pojistné zaměstnanců, odvody, cestovní náhrady).
Marketing a reklama (reklamní kampaně, reklamní materiály, účast na veletrzích, sponzoring) - náklady na marketing a reklamu musí splňovat přísnější podmínky.
Myslete na to, že v případě kontroly ze strany správce daně musíte prokázat, že se opravdu vážou na vaše budoucí zdanitelné příjmy.
Některé náklady zákon neumožňuje evidovat jako daňově uznatelné, navzdory tomu, že je můžete považovat za prokazatelně související a obhajitelné.
Pro správné doložení nákladů z podnikání je důležité, abyste měli přehled o všech výdajích.
Názorný návod a časté omyly
1. Mnoho podnikatelů se mylně domnívá, že všechny výdaje spojené s podnikáním jsou daňově uznatelné a do nákladů si započítají třeba nákup osobního automobilu, dovolenou, oblečení nebo potraviny. Jasně si oddělujte soukromé a podnikatelské výdaje.
2. Často se stane, že podnikatelé nemají k dispozici všechny potřebné doklady pro podporu svých nákladů.
3. Přestože jsou některé náklady podnikatelské, jejich výše může být z pohledu zákona nepřiměřená vzhledem k charakteru vašeho podnikání.
Pokaždé se zamyslete, zda je náklad přímo spojen s dosažením vašich příjmů.
Případně porovnejte své náklady s podobnými podniky ve vašem oboru, ať víte, jestli jsou opravdu přiměřené.
Základní pomůckou při posouzení uznatelnosti je úvaha, zda daný výdaj přímo slouží k dosažení a/nebo udržení příjmů.
Průběžně pro vás počítáme stav odvodů a v rámci přiznání k dani z příjmů fyzických osob vám vygenerujeme i podklady pro sociální a zdravotní pojištění.
Hlídáme i obrat pro DPH a počítáme, jestli se vám vyplatí paušální daň.
Daňově uznatelný náklad je výdaj, který můžete legálně odečíst od svých příjmů při výpočtu daně z příjmů.
Ne, občerstvení a pohoštění klientů spadá pod reprezentaci, která není daňově uznatelná.
Uplatněné odpočtové položky pro rok 2025 a další slevy na dani se odlišují dle konkrétních podmínek a výše příjmů.
Pro správné doložení nákladů z podnikání je důležité, abyste měli přehled o všech výdajích.
Daňové odpočty a slevy, konkrétně slevy na poplatníka, slevy na děti a další, jsou základem pro výpočet skutečné výše daně.
Daňově uznatelný náklad na bydlení a úroky z úvěrů na bydlení se řídí limity a podmínkami stanovenými zákonem.
Odpočet úroků - limit pro jednotlivé byty a hypotéky se v průběhu let mění a platí pro určité roky a typy úvěrů.
Darování a dary jsou v různých formách uznatelné do určité výše z vašeho základu daně.
Specifické nepeněžité dary - krev, kostní dřeň a krevní produkty mají také zvláštní ocenění pro daňové odpočty.
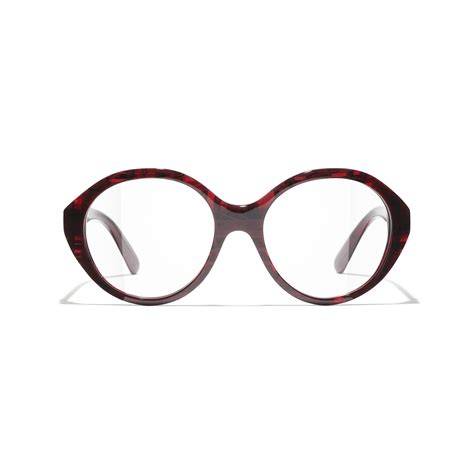
Dioptrické brýle jsou v posuzování soudy často považovány za individuální zdravotní pomůcku určenou pro osobní potřebu, nikoli za daňově uznatelný výdaj související s podnikáním.
V některých případech může zaměstnavatel hradit brýle jako OOPP, avšak není jeho povinností.
Pro OSVČ platí, že dioptrické brýle obvykle nemohou být uplatněny jako daňový výdaj dle rozsudku, který zkoumal proporční využití brýlí pro práci a soukromé účely.
Ve spojení s pracovním prostředím a ochranou zraku mohou dioptrické brýle mít zvláštní posouzení podle nařízení vlády a souvisejících zákonů, ale závěry se liší podle konkrétních okolností.
V některých zemích je uplatnění nákladů na brýle v daňovém přiznání možné, například v Německu, kdy jsou brýle považovány za zdravotní pomůcky a mohou snižovat daňovou povinnost spolu s dalšími zdravotními náklady.
V ČR platí, že dioptrické brýle mohou být uznány jako zdravotní pomůcka pro soukromé použití, ne jako daňově uznatelný náklad, a to podle ustanovení zákona o daních z příjmů.
V rámci ročního zúčtování daně u zaměstnanců lze uplatnit slevy na dani i odčitatelné položky od základu daně.
Pro OSVČ v paušálním režimu se slevy na dani a odčitatelné položky neuplatňují.
Pro vyplacení daňových zvýhodnění je důležité mít správně vyplněné potvrzení o důležitých okolnostech, jako jsou rodinné poměry a studium dětí.
Na základě Úpravy pro rok 2025, slevy na dani a odpočty musí být aplikovány podle aktuálních pravidel, která uvádí tabulková část v článku.
Daňové přiznání se podává elektronicky a lhůty se liší podle typu poplatníka a způsobu podání.
Roční zúčtování daně zajišťuje zaměstnavatel za zaměstnance, pokud jde o zpracování slev a odpočtů bez podání daňového přiznání.
Je-li daňový základ snížen o nezdanitelné části, jde dále k výpočtu daně a následně k použití slev na dani a daňových bonusů.
Pro odpočet úroků z hypotéky platí, že pokud byly obstarány bytové potřeby do roku 2020, platí jeden limit roční částky, a pro novější roky jiný limit.
Darování krve a darování kostní dřeně mají zvláštní sazby odpočtů a je potřeba k daňovému přiznání doložit potvrzení o daru.
Za rok 2025 platí některé slevy a odpočty výjimečně i pro nepracující, ale podléhají specifickým pravidlům a podmínkám.